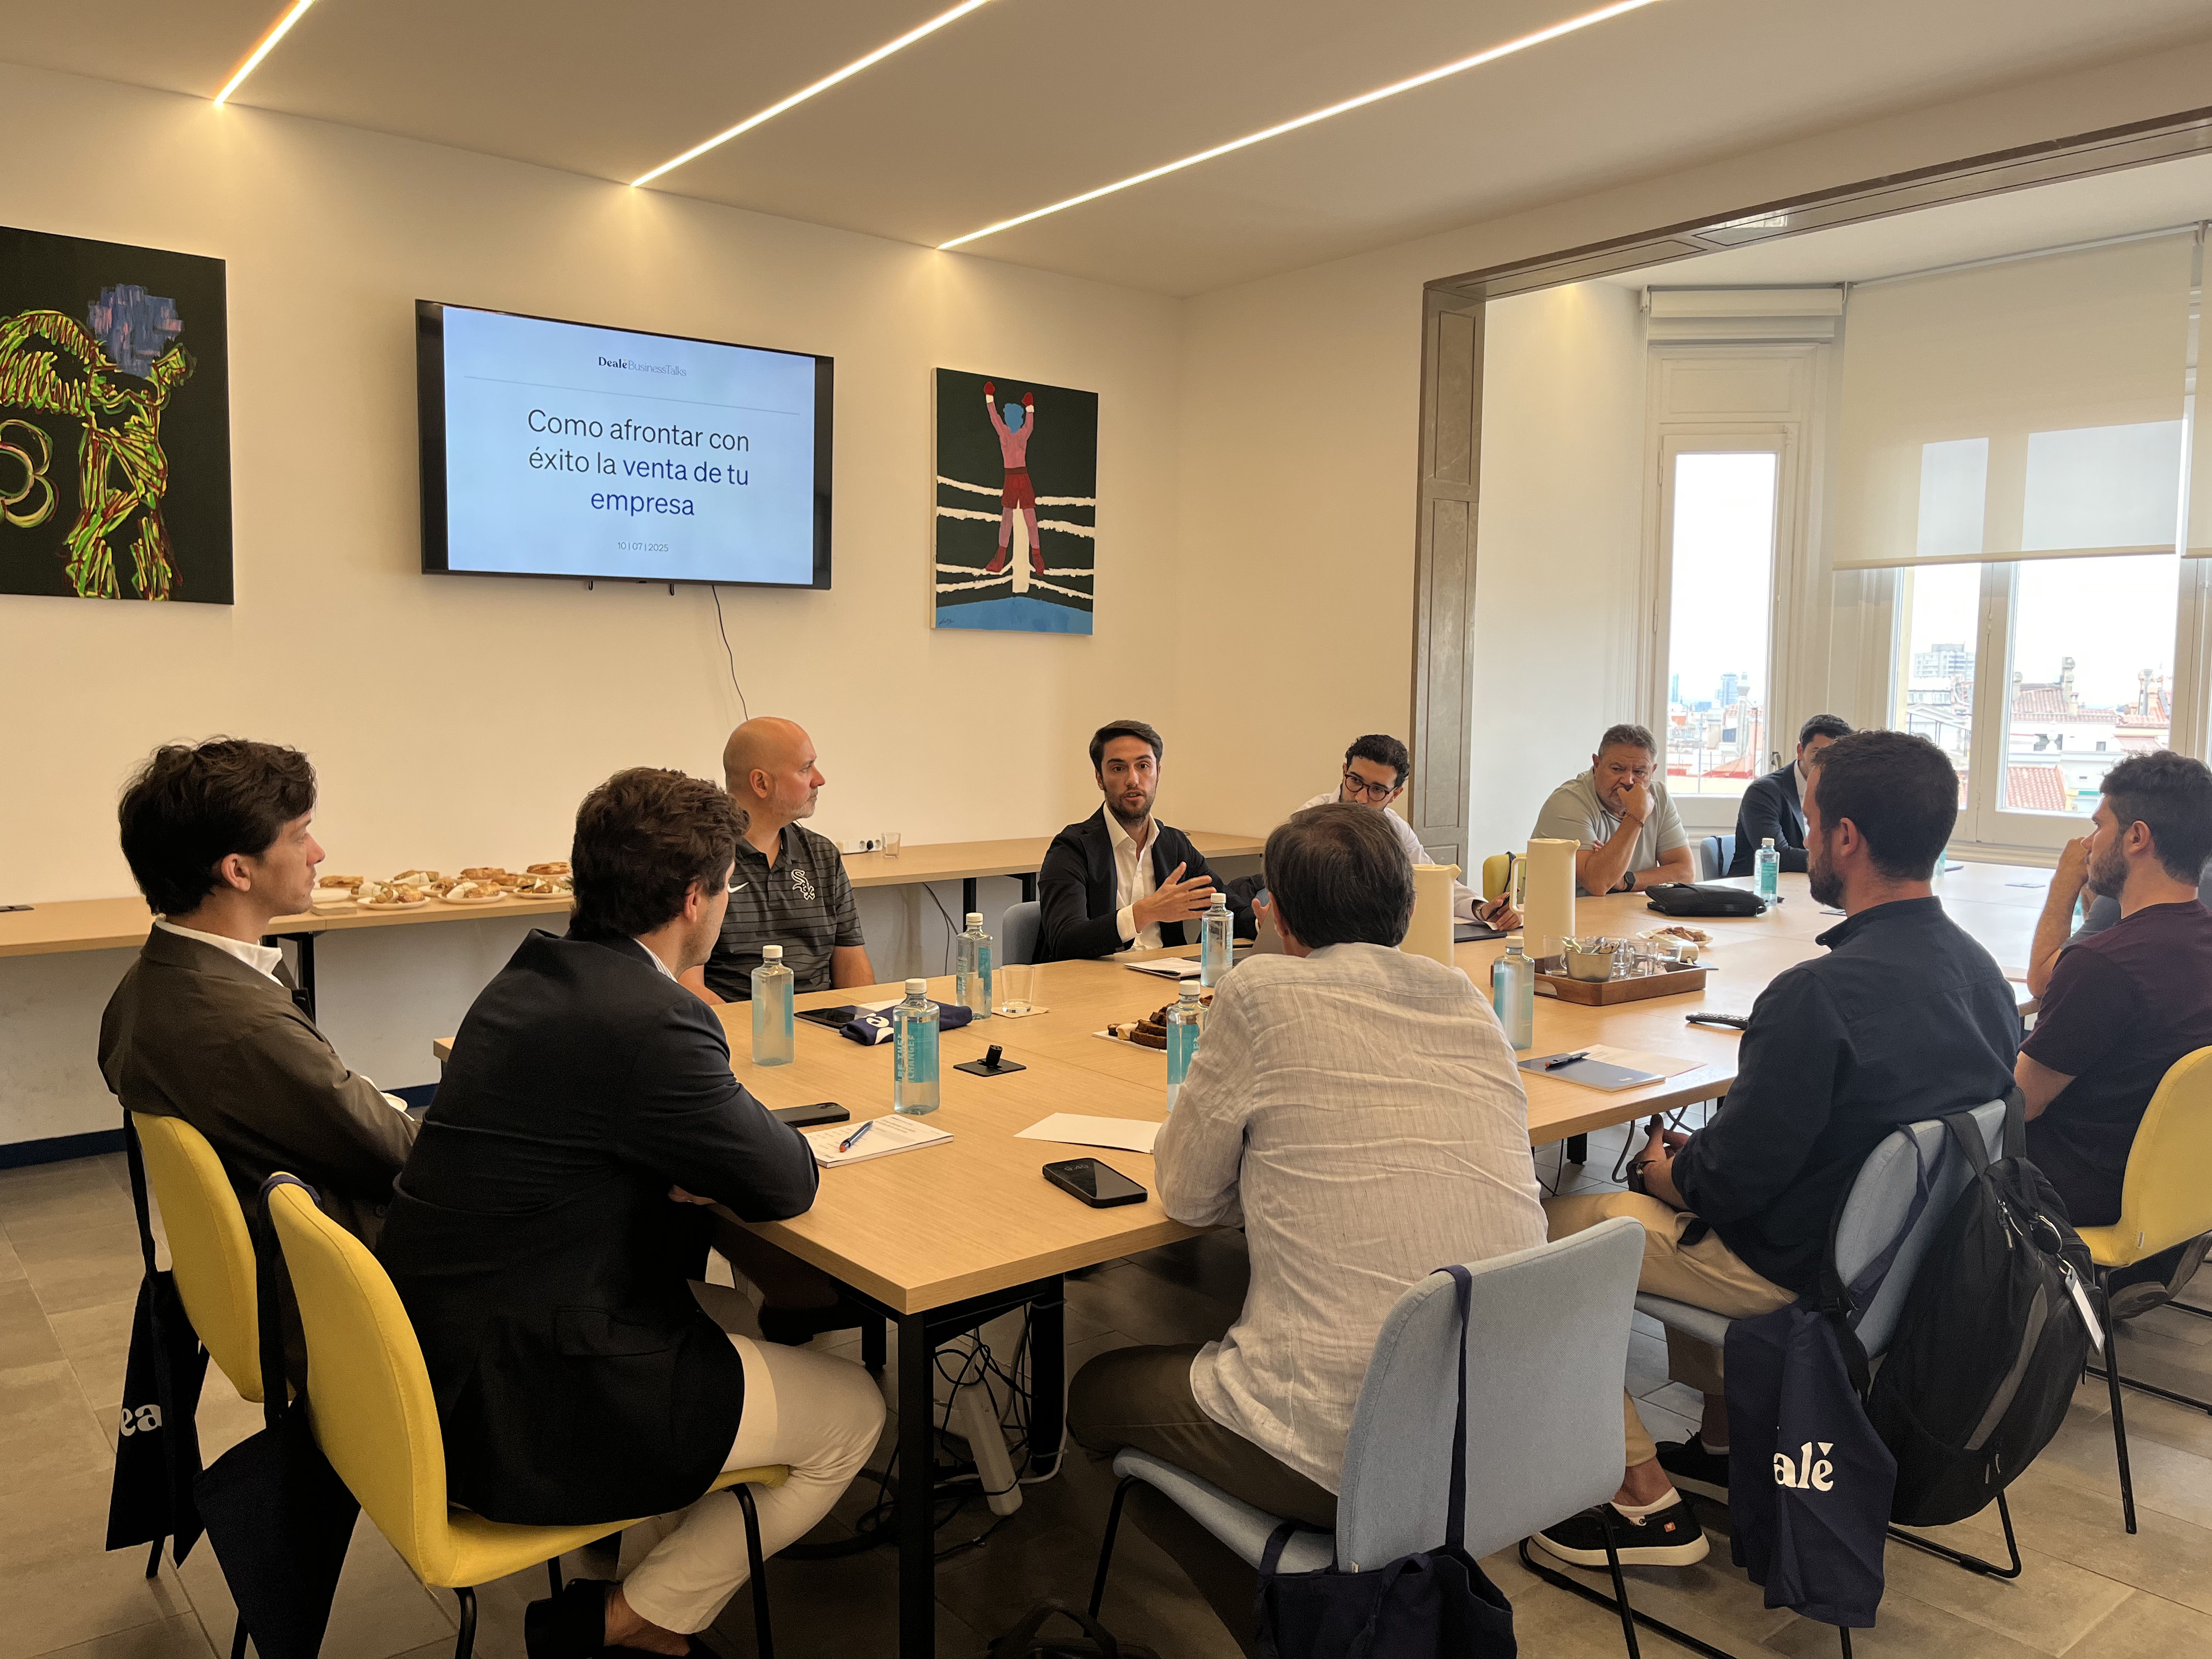
El pasado 10 de julio celebramos la segunda edición de Deale Business Talks, un encuentro diseñado para acercar el proceso de compraventa de empresas a quienes se están planteando vender su compañía o ya han empezado a recibir interés de potenciales compradores.
En esta ocasión quisimos ir más allá de hablar sobre valoraciones o tendencias de mercado y centrarnos en una pregunta mucho más práctica: ¿qué sucede realmente cuando un inversor muestra interés y la operación empieza a avanzar?
Porque recibir una oferta o iniciar conversaciones con un comprador es solo el principio. Hasta llegar al cierre aparecen fases que muchos empresarios no conocen en detalle — la carta de intenciones, la exclusividad, la due diligence, la negociación de la estructura de pago, la firma del contrato de compraventa — y llegar preparado a cada una de ellas puede marcar la diferencia entre completar la operación o verla caer en sus últimas etapas.
Fecha
Organizado por
Oriol Ferran
Co-Fundador y Director de Deale
Uno de los principales mensajes de la sesión fue la importancia de la preparación. En Deale vemos operaciones que llegan muy avanzadas pero terminan cayéndose por cuestiones que podrían haberse trabajado con anterioridad: documentación incompleta, desconocimiento sobre el funcionamiento de una transacción, expectativas muy distintas entre comprador y vendedor, o cláusulas que no se han negociado correctamente.
Antes de iniciar un proceso de venta conviene entender no solo cuánto puede valer la compañía, sino también qué va a exigir un comprador durante el proceso y qué decisiones tendrá que tomar el vendedor a medida que avance la negociación. Si quieres una referencia práctica sobre cómo prepararte para esas primeras conversaciones, hemos publicado una guía sobre las 6 claves para preparar tu pyme antes de reunirte con compradores.
Durante la mesa redonda, los empresarios asistentes pudieron compartir el punto en el que se encontraban, los motivos que les habían llevado a plantearse una operación y los retos que habían encontrado hasta ese momento.
La Letter of Intent o LOI suele representar uno de los primeros grandes hitos de una transacción. Hasta ese momento pueden haber existido reuniones, intercambio de información y conversaciones preliminares, pero la LOI es el documento que empieza a concretar las condiciones bajo las que comprador y vendedor estarían dispuestos a continuar.
Durante el evento hablamos de qué implica recibir una LOI, qué aspectos pueden negociarse y qué supone aceptar un periodo de exclusividad. Conceder exclusividad significa, en la práctica, dejar de negociar con otros potenciales compradores durante un periodo determinado para permitir que uno de ellos analice la compañía con mayor profundidad y avance hacia el cierre. Entender bien qué se está aceptando, durante cuánto tiempo y bajo qué condiciones es imprescindible antes de entrar en esta fase.
Después de la LOI suele llegar uno de los momentos más intensos del proceso: la due diligence. El comprador necesita comprobar que la realidad de la compañía coincide con la información sobre la que ha construido su oferta, y para ello analizará documentación financiera, fiscal, mercantil, laboral, comercial y operativa.
Una empresa preparada puede afrontar esta fase de manera ordenada y ágil. Por el contrario, documentación incompleta, información contradictoria o riesgos no anticipados pueden ralentizar la operación, provocar nuevas negociaciones o hacer que el comprador reconsidere las condiciones inicialmente planteadas.
Una de las conclusiones prácticas de la sesión fue que preparar una venta también significa tener la información de la compañía organizada antes de que nadie la pida. Cuando un comprador solicita documentación durante la due diligence, la velocidad y la calidad de la respuesta transmiten profesionalidad — y eso tiene un efecto directo en la confianza del comprador y en cómo se desarrolla la negociación posterior.
Otro de los temas que generó más conversación durante la sesión fue la estructura de pago de una adquisición. Cuando un empresario escucha que su compañía ha sido valorada en una determinada cantidad, puede asumir que recibirá todo ese importe en el momento de la firma. Sin embargo, la mayoría de operaciones en el mid-market español se estructuran combinando varios mecanismos.
El pago inicial o upfront se recibe en el momento del cierre y representa normalmente la parte principal del precio. El pago aplazado distribuye una parte del precio en cuotas posteriores, a veces con garantías adicionales. Y el earn-out vincula una parte del precio al cumplimiento futuro de determinados objetivos — típicamente de facturación o EBITDA — durante un periodo pactado.
Estas estructuras permiten repartir riesgos entre comprador y vendedor y, en muchos casos, hacen posible que ambas partes lleguen a un acuerdo que con un pago 100% al cierre no se habría alcanzado. El reto está en entender qué implica cada fórmula y negociar correctamente los plazos, las condiciones y la capacidad real del vendedor de influir en las métricas que determinarán el pago futuro.
Vender una empresa implica aceptar que el comprador necesita protegerse frente a determinados riesgos, pero eso no significa que todas sus exigencias deban aceptarse sin cuestionarlas.
Durante la mesa redonda abordamos qué es razonable que pida un comprador y dónde conviene que el vendedor establezca sus límites. La negociación no consiste únicamente en acordar un precio. También afecta a garantías, responsabilidades futuras, condiciones de pago, permanencia del empresario en la empresa, funcionamiento del negocio durante el proceso y compromisos posteriores al cierre. Algunas de estas cláusulas pueden continuar teniendo efectos mucho después de haber firmado la compraventa — y comprenderlas antes de aceptarlas es fundamental.
Para un análisis detallado de las cláusulas que más riesgo dejan al vendedor en un contrato de compraventa, hemos publicado un artículo sobre las 8 cláusulas del SPA más sensibles.
La última fase llega con la negociación y firma del SPA (Share Purchase Agreement), el contrato que regula definitivamente la compraventa. Es el documento en el que se formalizan el precio, la forma de pago, las garantías de las partes y las obligaciones que deberán cumplirse antes y después del cierre.
Durante el evento repasamos cómo se llega hasta este momento y qué mecanismos existen — como el escrow — para garantizar que el pago y la transmisión de la compañía se produzcan según lo acordado. Después de meses de conversaciones, análisis y negociación, es aquí donde la operación pasa del papel a la realidad.
Otro de los puntos importantes de la sesión fue el papel del vendedor una vez completada la adquisición. Dependiendo del tipo de comprador y de la situación de la compañía, el anterior propietario puede permanecer durante un periodo determinado para facilitar la transición, transmitir relaciones comerciales, acompañar al nuevo equipo directivo o preservar conocimientos clave que aún no están documentados.
No es lo mismo una venta en la que el empresario quiere desvincularse inmediatamente que una transacción donde comprador y vendedor acuerdan trabajar juntos durante uno o varios años. Es una cuestión que conviene abordar desde las primeras fases de la operación, porque la expectativa de cada parte sobre el post-cierre puede condicionar la estructura completa del deal — incluidos el precio, el earn-out y las cláusulas de permanencia.
En empresas donde la dependencia del fundador es alta, esta fase de transición resulta especialmente crítica.
La jornada incorporó además un caso real de una operación facilitada por Deale, con el objetivo de trasladar el proceso desde la teoría hasta la experiencia de un empresario que ya había recorrido todas sus fases. La conversación se centró especialmente en la fase final de la operación: las exigencias inesperadas que pueden aparecer, cómo gestionarlas y qué recomendaciones puede dar alguien que ya ha vivido el proceso a quienes se lo estén planteando.
Porque aunque cada transacción es diferente, muchas de las dudas, tensiones y decisiones que aparecen durante una compraventa se repiten.
La segunda edición de Deale Business Talks dejó una idea central: una buena operación no depende únicamente de encontrar un comprador dispuesto a pagar un buen precio, sino de llegar preparado a cada fase del proceso.
Entender los hitos, ordenar la documentación, conocer qué puede pedir un comprador, negociar adecuadamente la estructura de pago y anticipar qué ocurrirá después del cierre permite afrontar la operación con mucha más seguridad. En Deale acompañamos procesos de compraventa de principio a fin y vemos cómo esa preparación puede resultar determinante, especialmente en las fases finales.
Con Deale Business Talks queremos seguir creando precisamente ese espacio: encuentros donde empresarios, inversores y profesionales puedan compartir experiencias reales y entender mejor cómo funciona una operación de M&A más allá de la teoría. Si quieres conocer todo el recorrido que sigue una operación, hemos publicado una guía completa sobre las fases de una operación de compraventa de empresas.
No te pierdas los próximos eventos de Deale
Recibe acceso exclusivo a nuestros próximos eventos, análisis y conversaciones sobre compraventa de empresas y M&A para PYMEs
