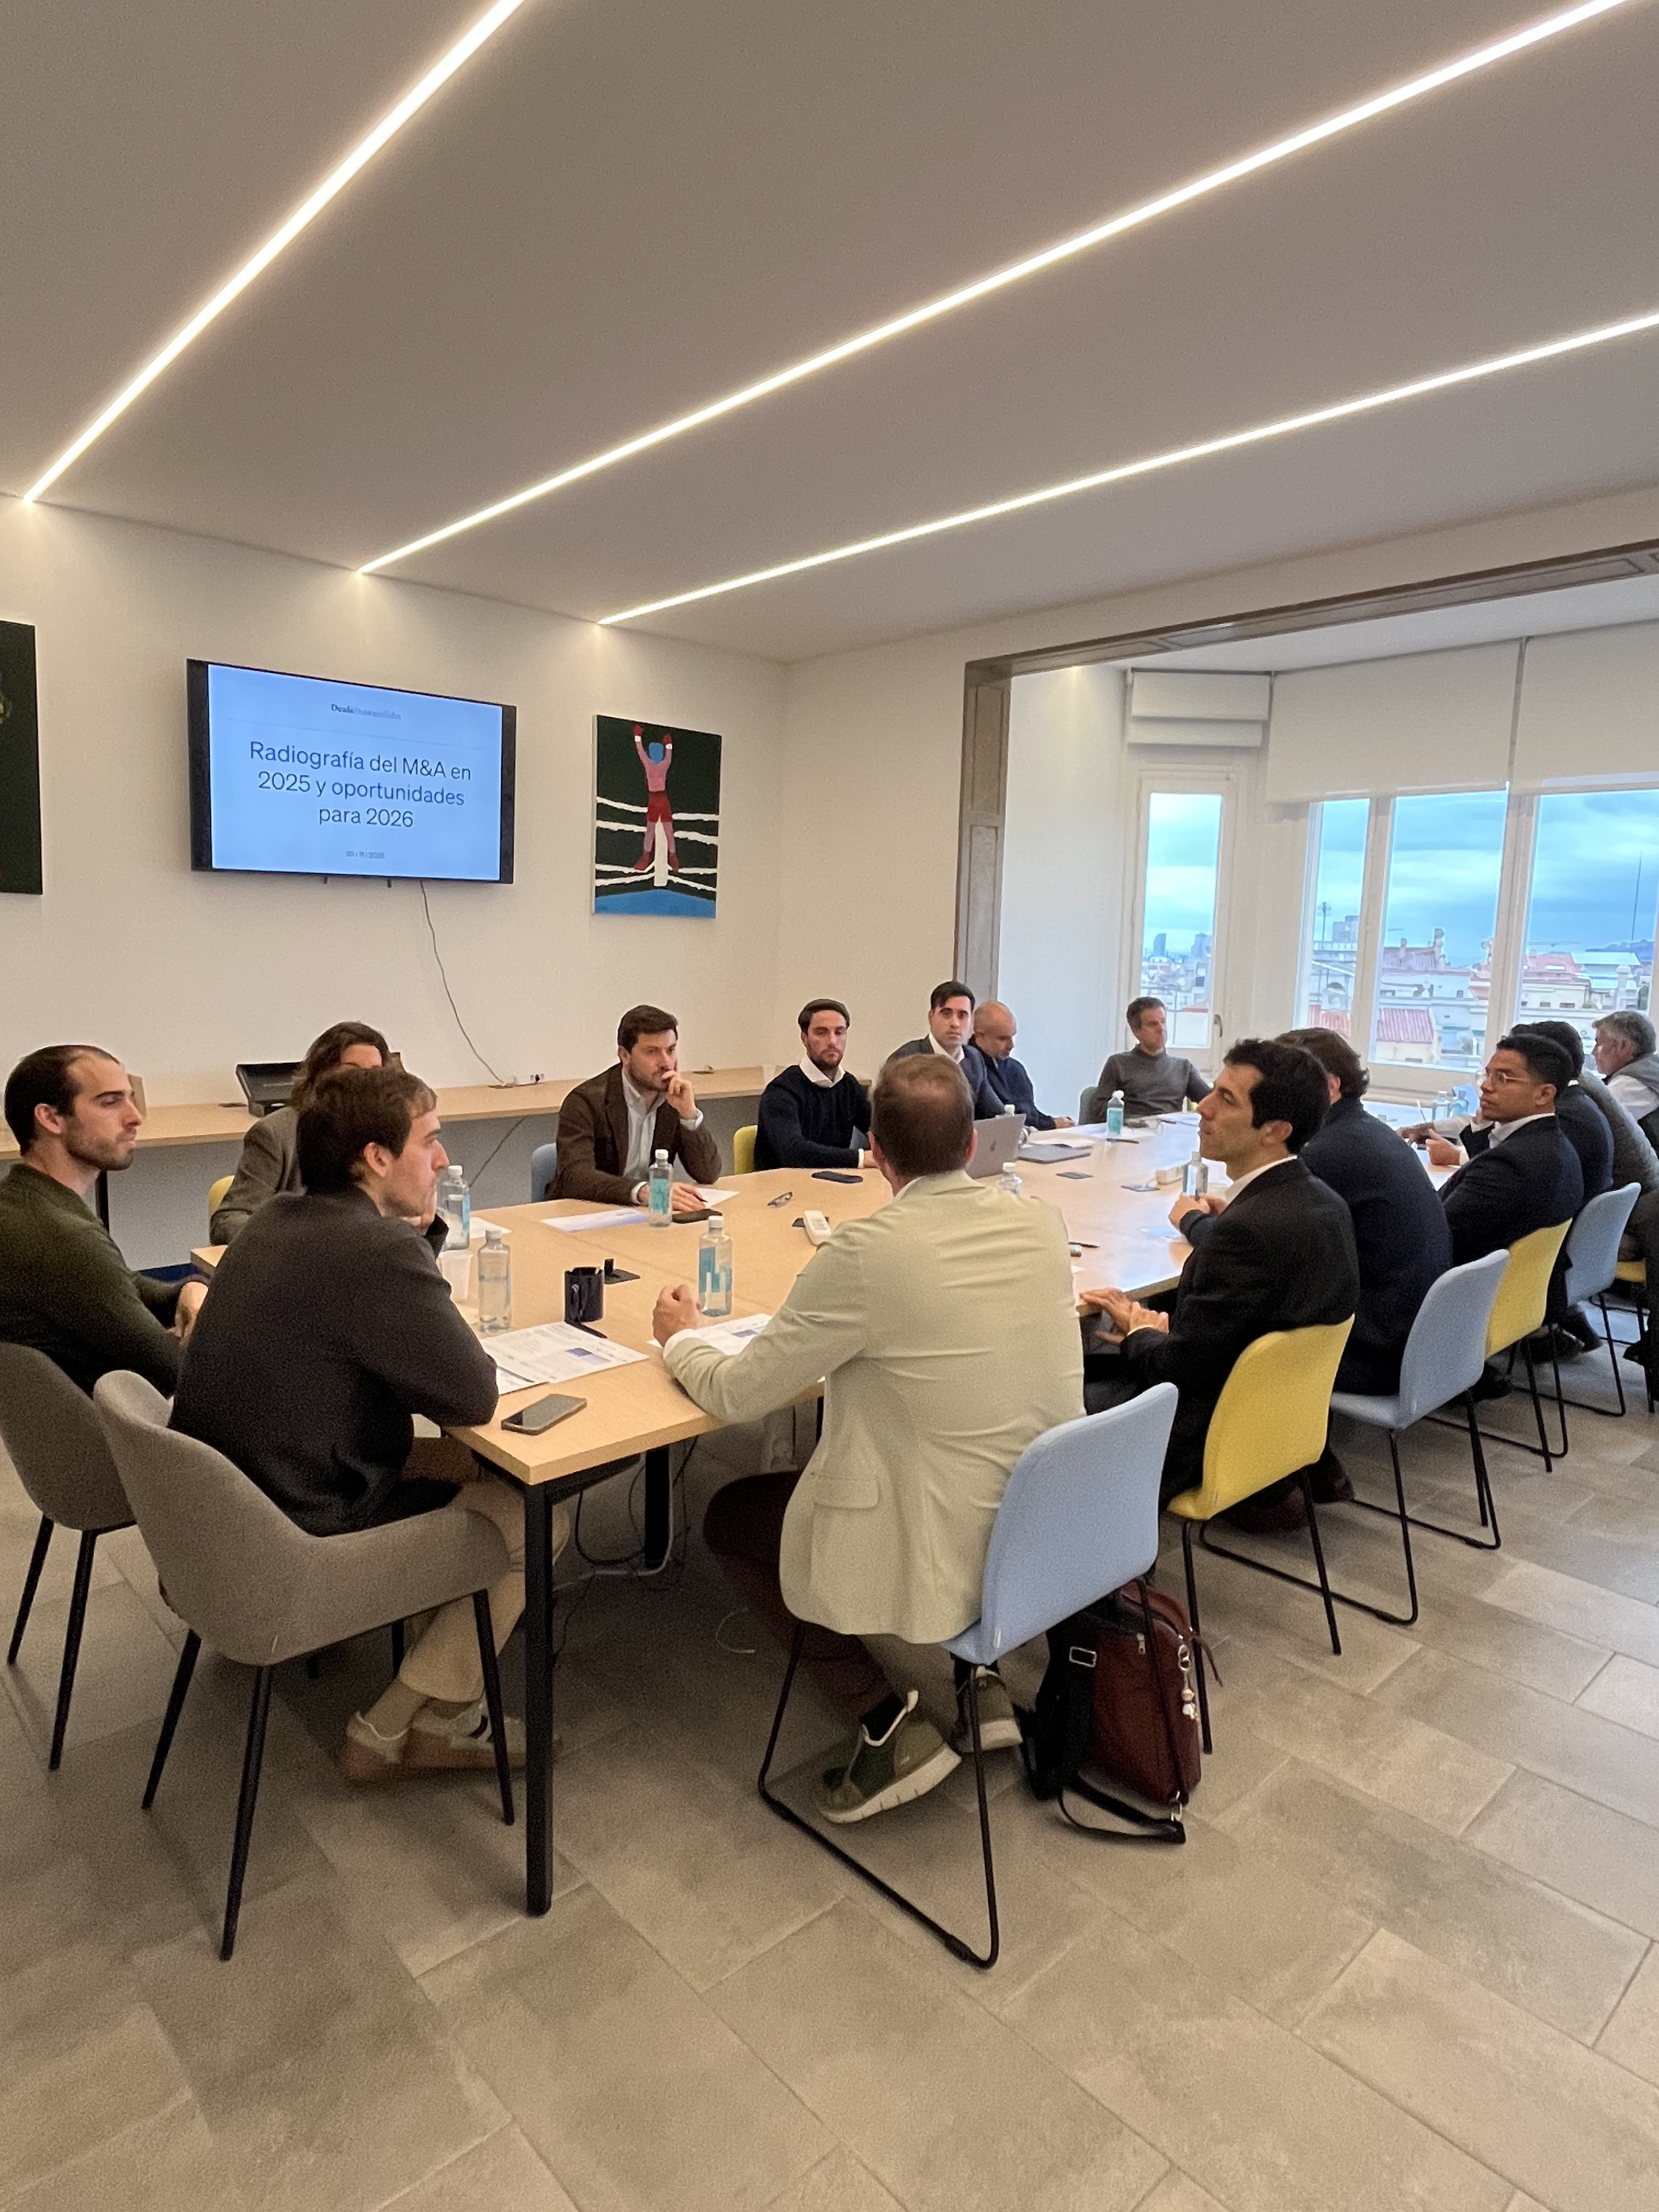
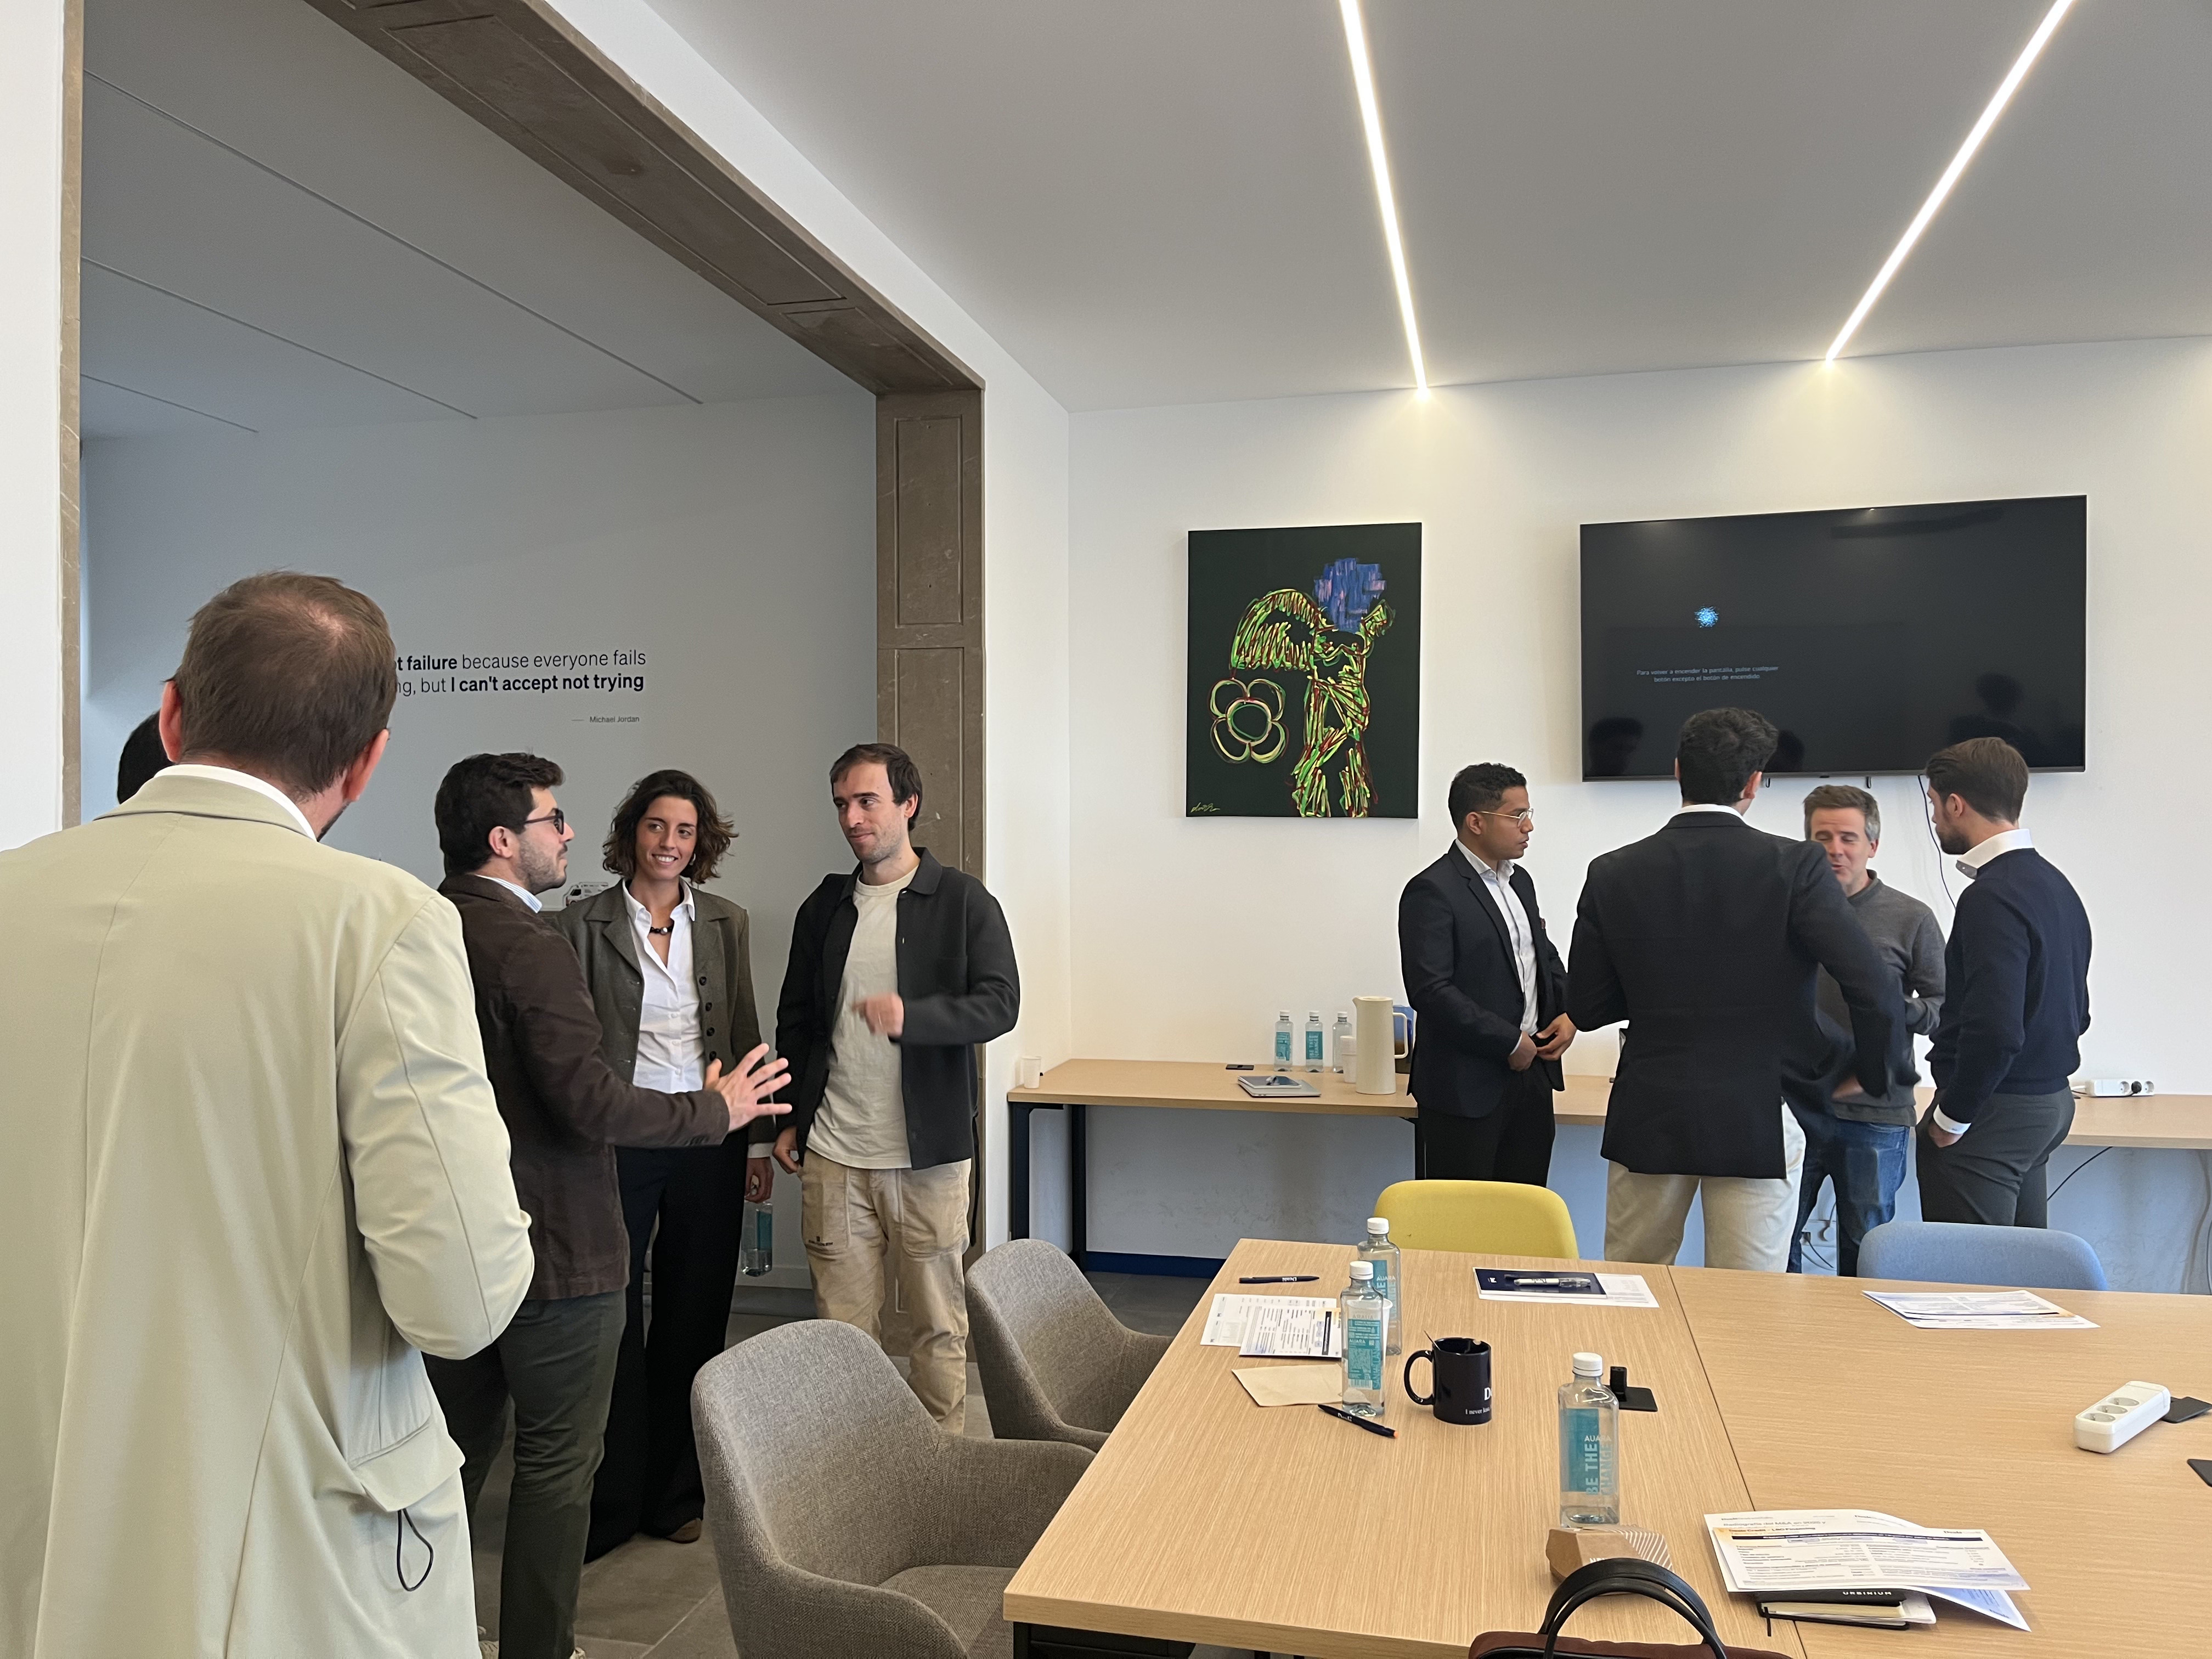
El 20 de noviembre celebramos la tercera edición de Deale Business Talks, esta vez poniendo el foco en los inversores y en cómo estaba evolucionando el mercado de compraventa de pymes.
Después de dos encuentros centrados en las oportunidades del lower mid-market y en cómo afrontar la venta de una empresa, en esta ocasión quisimos mirar el mercado desde el otro lado de la mesa: qué estaban buscando los compradores, dónde estaban encontrando oportunidades y cómo estaban estructurando sus adquisiciones.
La sesión combinó datos de la actividad registrada en Deale durante 2025 con una mesa redonda entre inversores para hablar de sectores, valoraciones, riesgos, financiación y perspectivas para 2026.
Fecha
Organizado por
Oriol Ferran
Co-Fundador y Director de Deale
Uno de los primeros puntos del encuentro fue hacer balance del año. La previsión de Deale para 2025 era cerrar alrededor de 30 operaciones, con un valor agregado próximo a los 150 millones de euros y un Enterprise Value medio de aproximadamente 5 millones de euros.
Más allá del volumen total, los datos permitían identificar qué sectores estaban generando mayor interés. Manufactura lideraba el ranking con 16 cartas de intenciones, seguida por distribución y mayorista con 13 y servicios profesionales, científicos y técnicos con 12. Construcción registraba 10 LOIs y comunicación y tecnologías 9. Por detrás aparecían sectores como educación, hostelería, agricultura y actividades relacionadas con minería y extracción.
El dato confirma algo que apareció repetidamente durante la conversación: gran parte de la actividad del lower mid-market sigue concentrándose en sectores tradicionales — no en los que acaparan titulares, sino en los que mueven la economía real.
Los datos de las LOIs también permitieron analizar quién estaba comprando. Los family offices encabezaban la actividad con 27 cartas de intenciones, seguidos de los inversores individuales con 20 y los compradores industriales con 19.
Cada perfil mostraba patrones distintos. Los family offices se movían especialmente en manufactura, distribución, servicios profesionales y construcción. Los inversores individuales — típicamente ex directivos que emprenden por adquisición — operaban en sectores similares pero con mayor flexibilidad para analizar compañías de menor tamaño. Los industriales tenían una presencia especialmente relevante en comunicación y tecnología, construcción, distribución y manufactura.
Los search funds mostraban preferencia por compañías con recurrencia, buenos márgenes y mercados fragmentados, mientras que los fondos de Private Equity aparecían de forma más selectiva y generalmente en operaciones con múltiplos superiores.
Para entender en detalle cómo razona cada perfil de comprador y qué busca, hemos publicado una guía sobre los tipos de inversores en M&A.
Uno de los debates de la sesión giró alrededor de la evolución de las tesis de inversión. Durante los últimos años, determinados sectores tecnológicos han concentrado gran parte de la atención inversora. Sin embargo, los datos de 2025 mostraban que actividades como manufactura, distribución, construcción y servicios profesionales seguían teniendo un peso muy importante en las operaciones reales.
La conversación puso sobre la mesa una cuestión cada vez más habitual entre compradores: ¿es preferible buscar sectores aparentemente más atractivos o compañías excelentes dentro de sectores menos evidentes? En el lower mid-market, factores como la recurrencia de ingresos, los márgenes, la fragmentación del mercado, la generación de caja y las posibilidades de consolidación pueden pesar mucho más que el atractivo aparente de una industria.
Los datos de 2025 también mostraban diferencias relevantes en las valoraciones. Entre los sectores analizados, arte, entretenimiento y recreación presentaba el múltiplo medio más alto con 5,92×, seguido de agricultura, silvicultura y pesca con 5,51×, comunicación y tecnologías con 5,38× y protección contra incendios con 5,20×.
Manufactura se situaba en 5,13×, distribución y mayorista alcanzaba 4,72× y servicios profesionales 4,37×. En la parte inferior aparecían construcción con 3,63× y otros servicios con 3,50×.
Estos datos refuerzan una idea central: hablar de un único múltiplo para valorar una pyme tiene poco sentido. El sector importa, pero también lo hacen la calidad de la empresa, su crecimiento, sus márgenes, la recurrencia de ingresos, la dependencia del equipo directivo y el nivel de competencia existente por adquirirla. Para profundizar en cómo se construyen los múltiplos del EBITDA por sector y tipología de inversor, hemos publicado un análisis detallado con datos del mercado español.
Más allá de los datos, la mesa redonda permitió abordar cómo estaban evolucionando las estrategias de adquisición. Entre las cuestiones planteadas a los inversores aparecieron algunas especialmente relevantes: cómo había cambiado su target ideal en los últimos dos o tres años, si estaban más dispuestos a entrar en sectores nuevos para ellos o si preferían seguir realizando add-ons sobre sus compañías actuales.
También se debatió sobre los riesgos que generan más rechazo entre los compradores: la concentración excesiva en determinados clientes, el riesgo tecnológico y el key person risk — cuando una parte desproporcionada del valor de la empresa depende de una única persona. El resultado es un mercado en el que los inversores siguen buscando crecimiento, pero donde la capacidad de identificar y gestionar riesgos tiene cada vez más peso en la decisión final.
Otro de los temas centrales fue la financiación de las adquisiciones. Identificar una compañía interesante, alcanzar un acuerdo de valoración y superar la due diligence no garantiza que una operación llegue a cerrarse — el comprador también debe construir una estructura financiera viable para la adquisición.
Precisamente por ello, durante el evento presentamos Deale Credit, una iniciativa orientada a facilitar financiación para operaciones de adquisición en el lower mid-market. El producto consiste en financiación senior secured para adquisiciones mediante estructuras LBO, con importes de entre 100.000 y 300.000 euros y un plazo de cuatro años. Entre sus requisitos principales figura una aportación mínima de equity equivalente al 51% del precio de adquisición.
El objetivo es abordar una dificultad habitual en operaciones de menor tamaño: encontrar financiación adaptada a adquisiciones que muchas veces quedan fuera de los productos bancarios tradicionales.
La financiación de una compra no depende únicamente de encontrar un proveedor de capital. También requiere que la empresa adquirida pueda soportar razonablemente la deuda.
Entre los criterios planteados para Deale Credit se incluían ratios como una deuda total sobre EBITDA igual o inferior a 3×, una deuda neta sobre EBITDA inferior a 2× y un DSCR (debt service coverage ratio) mínimo de 1,25×. Además, la estructura contempla restricciones posteriores a la adquisición — limitaciones al reparto de dividendos, a la contratación de deuda adicional y a determinadas operaciones corporativas.
Todo ello refuerza una idea importante: financiar una adquisición no consiste en maximizar el apalancamiento, sino en encontrar una estructura compatible con la capacidad de generación de caja del negocio. La estructura del deal es una variable tan relevante como la propia valoración.
La última parte del encuentro se dedicó a mirar hacia adelante. Más que intentar anticipar qué sector será "el próximo ganador", la conversación giró alrededor de cómo están cambiando los criterios de inversión.
Los compradores siguen mostrando interés por sectores consolidados y negocios rentables, pero cada vez prestan más atención a la concentración de clientes, la dependencia del propietario, la recurrencia, la calidad del management y la facilidad para financiar la operación.
También sigue ganando peso la estrategia de crecimiento mediante add-ons, especialmente en mercados fragmentados donde una sucesión de pequeñas adquisiciones puede permitir construir grupos de mayor escala. La pregunta para 2026 no es únicamente qué sectores generarán más operaciones, sino qué compradores serán capaces de encontrar las mejores compañías, estructurar correctamente sus adquisiciones y ejecutar con éxito una estrategia de crecimiento inorgánico.
La tercera Deale Business Talk dejó una fotografía clara del lower mid-market. Las oportunidades siguen repartidas entre sectores. Los compradores financieros, industriales e individuales conviven en un mercado cada vez más profesionalizado. Y las decisiones de inversión incorporan un análisis más profundo del riesgo, la estructura financiera y la capacidad de integración.
Desde Deale queremos seguir contribuyendo a esa evolución facilitando no solo el acceso a oportunidades de inversión, sino también información, herramientas y financiación que permitan convertir esas oportunidades en operaciones cerradas.
Si quieres conocer las fases completas de una operación de compraventa o entender cómo se estructura un earn-out para facilitar el cierre de una transacción, hemos publicado guías prácticas sobre ambos temas.
No te pierdas los próximos eventos de Deale
Recibe acceso exclusivo a nuestros próximos eventos, análisis y conversaciones sobre compraventa de empresas y M&A para PYMEs
