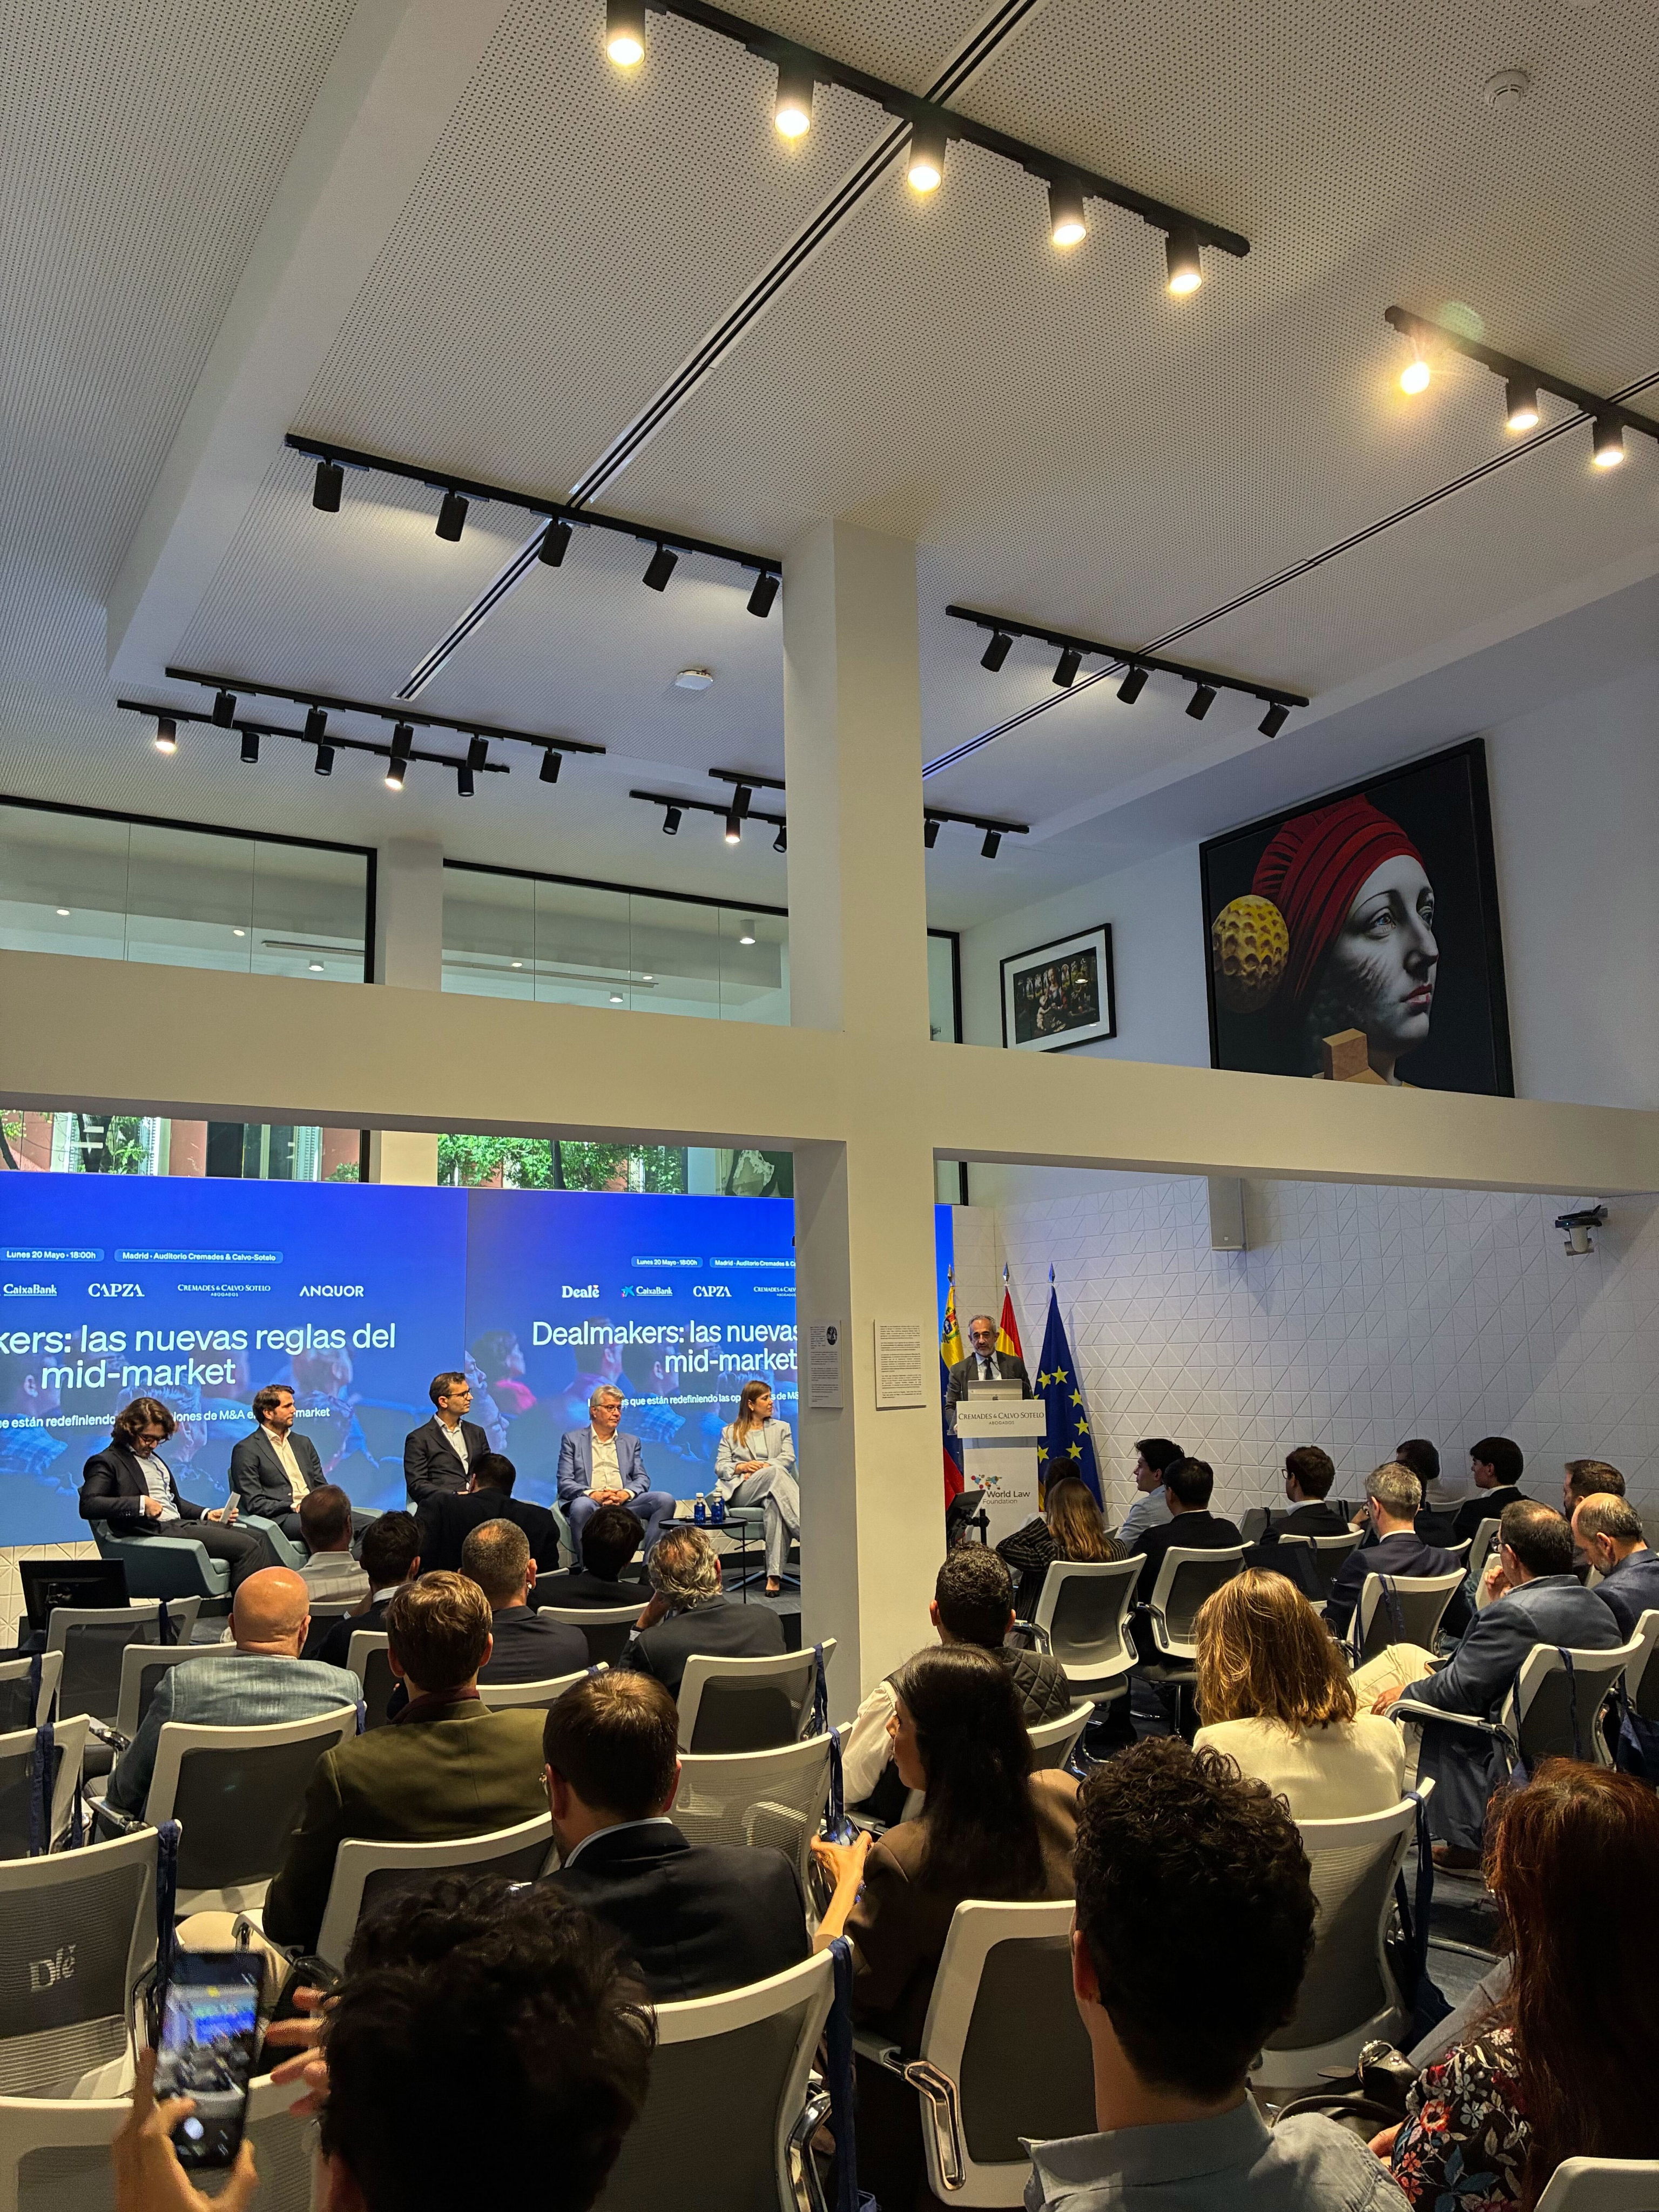
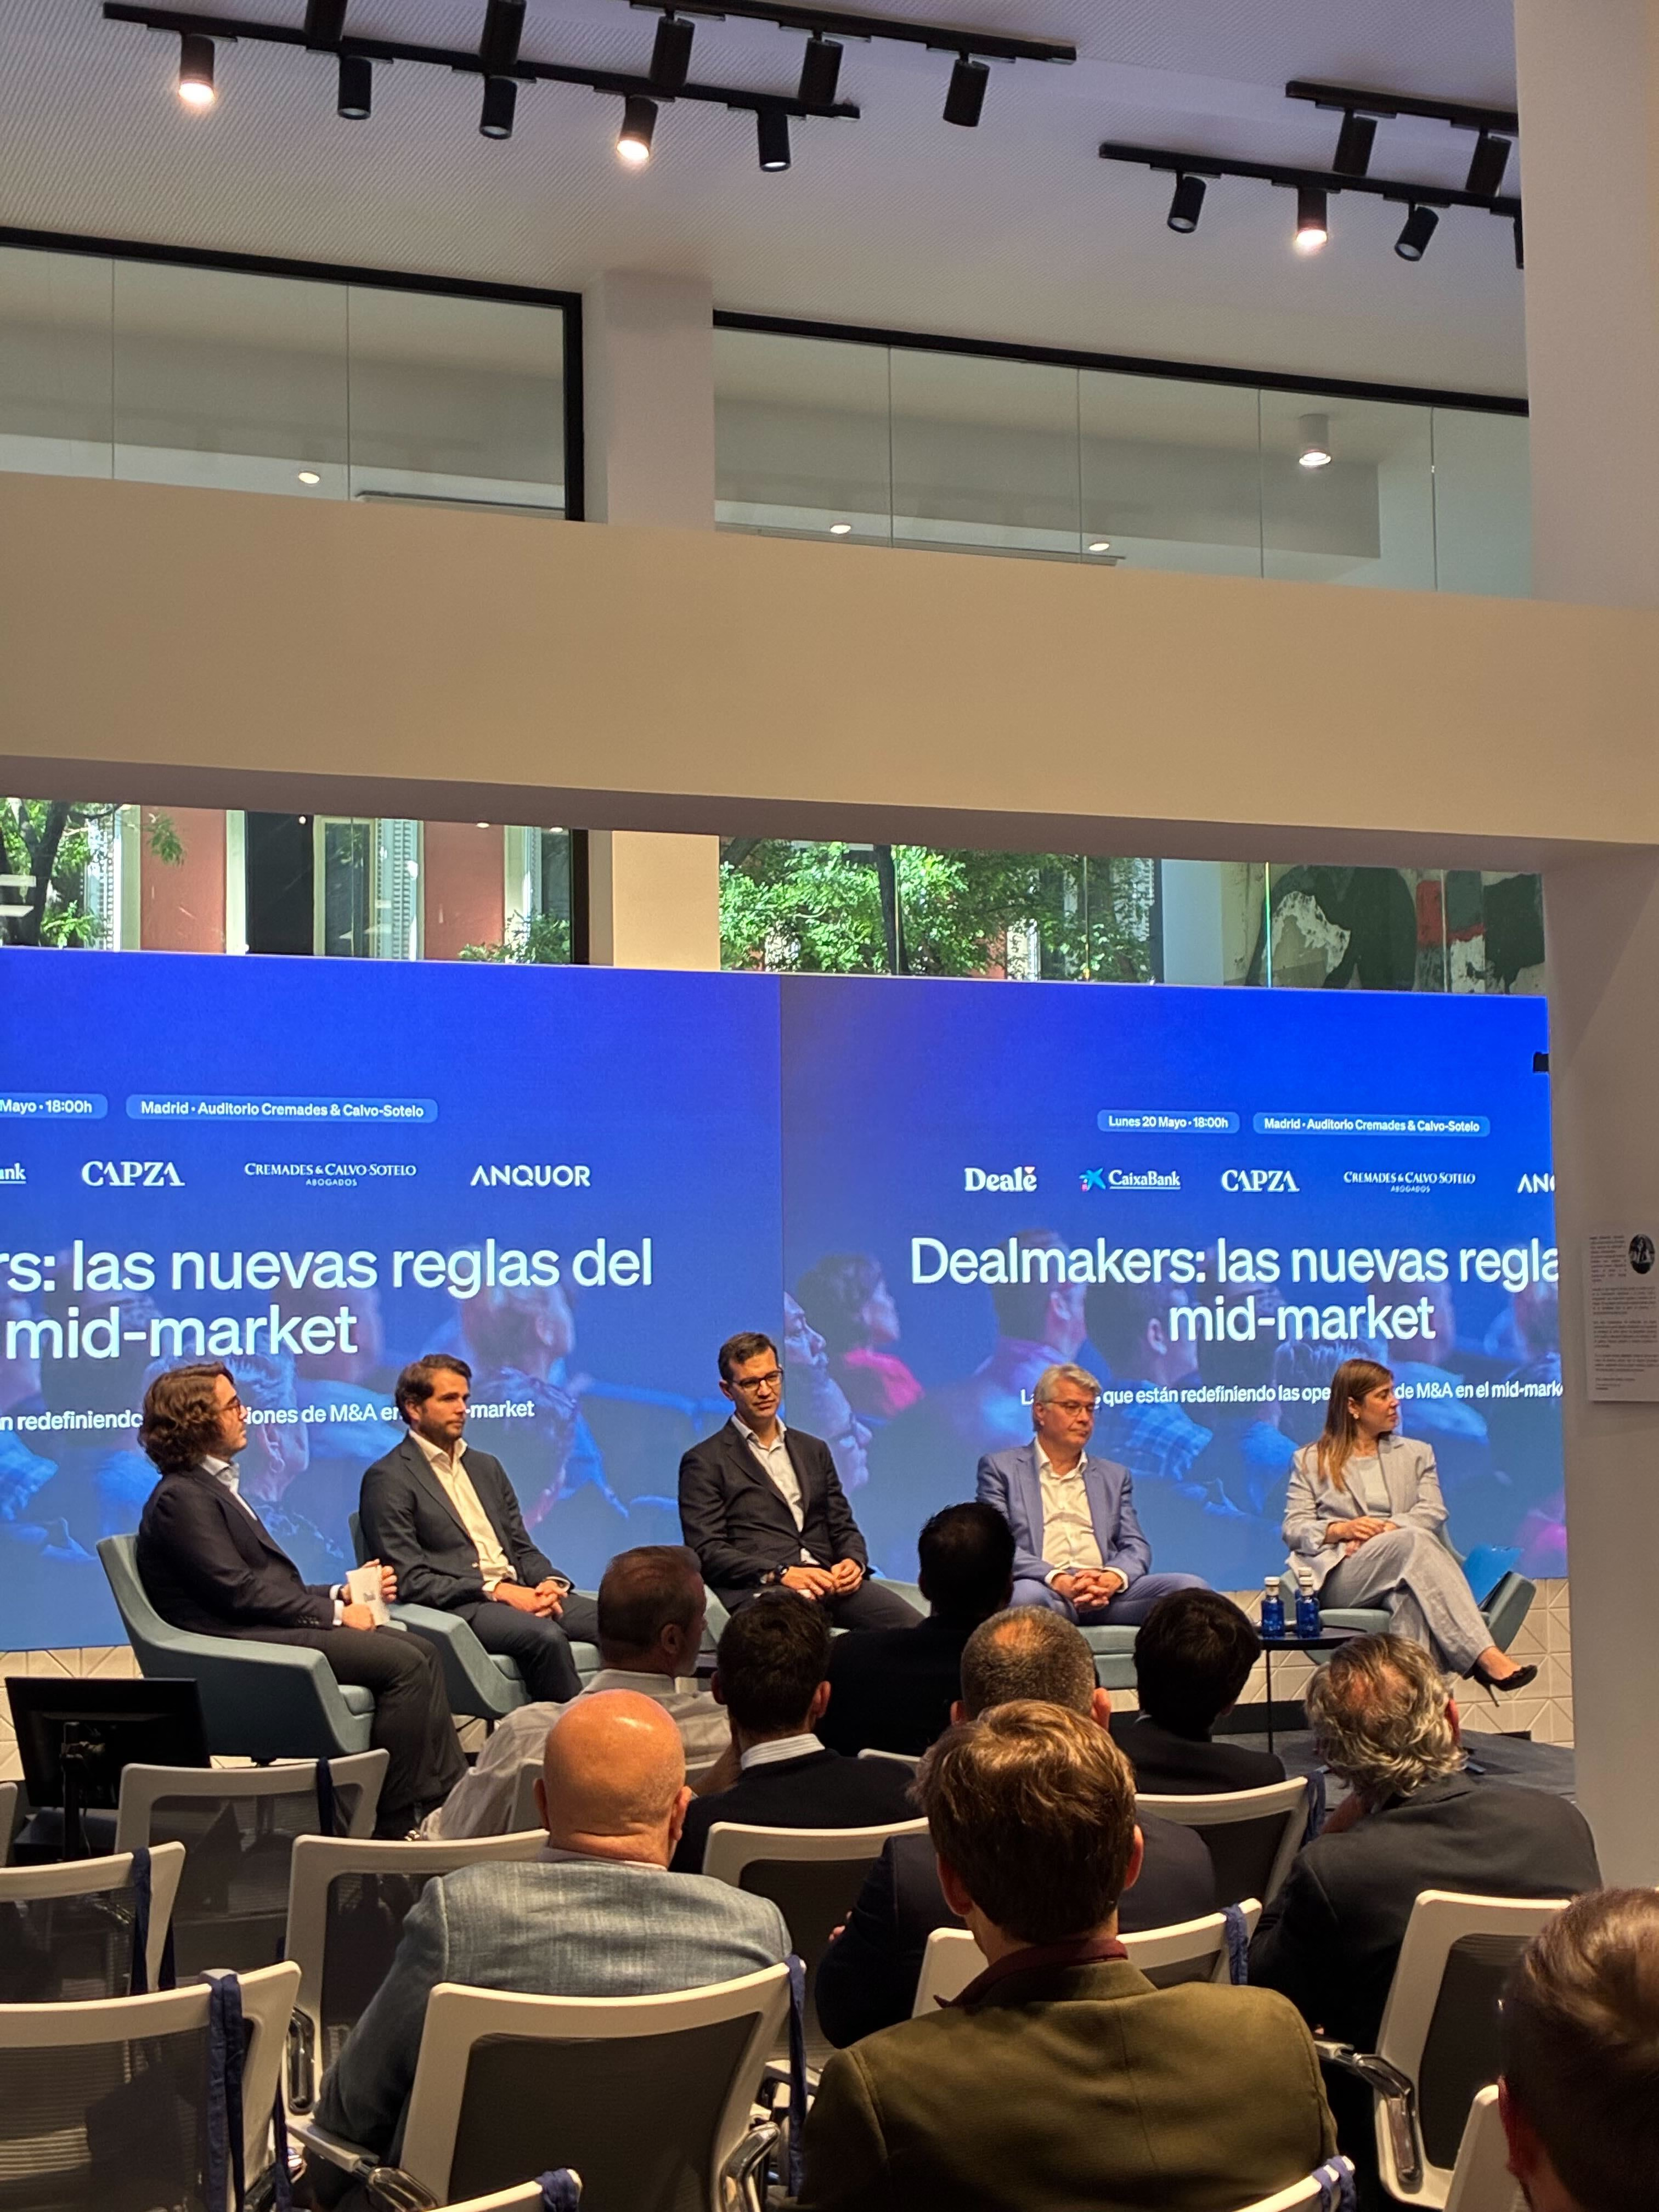
El pasado 20 de mayo reunimos en Madrid a cinco voces del corporate finance español para analizar cómo está cambiando el M&A en el mid-market: "Dealmakers: las nuevas reglas del mid-market". La conversación cruzó la perspectiva del fondo de Private Equity, la banca de inversión, el asesor independiente, el despacho legal y la plataforma digital — cinco ángulos distintos sobre el mismo mercado.
A continuación, los seis aprendizajes clave que nos llevamos. No son tendencias abstractas: son las dinámicas que ya están condicionando cómo se cierran (o se caen) las operaciones de lower mid-market y mid-market en España en 2026.
Fecha
Organizado por
Una de las partes más prácticas del evento fue la discusión sobre tiempos reales de las operaciones. Lejos de la imagen de procesos que se cierran en semanas, la realidad del mid-market español es más exigente:
Es decir: las estrategias de build-up — donde un fondo va sumando adquisiciones sucesivas a una plataforma — son más ágiles porque los procesos están estandarizados. Las operaciones individuales, especialmente cuando vendedor y comprador no conocen el sistema, requieren más tiempo de aprendizaje mutuo.
¿Y qué frena el cierre? El consenso fue unánime: la disponibilidad de los datos. Las compañías que no proporcionan información con la celeridad que el comprador necesita pueden bloquear (o incluso tumbar) operaciones que, en términos de precio, estaban encarriladas.
Mientras los grandes deals globales sufren las turbulencias geopolíticas y la incertidumbre macro, el mid-market español ha demostrado tener un comportamiento mucho más resiliente. La razón es estructural: las operaciones en este segmento responden a motivaciones vitales (jubilación, relevo, profesionalización) y son, en su mayoría, locales.
Para CaixaBank, esto se traduce en una previsión positiva para el segmento: cada vez hay más compradores activos buscando oportunidades en el lower mid-market, lo que da a los vendedores capacidad de elegir comprador, algo impensable hace pocos años.
Una de las metáforas más comentadas del evento la introdujo Jorge Antón al hablar de cómo CAPZA evalúa a los equipos directivos antes de invertir:
La lectura para empresarios que piensan en vender: el comprador profesional (fondo, industrial sofisticado) no compra solo cuentas — compra equipo. Un management sólido, alineado y con capacidad de ejecución pesa tanto en la valoración como el EBITDA. Y al revés: dos compañías con cifras idénticas pueden recibir múltiplos muy distintos según la confianza que transmita su equipo directivo.
Probablemente el consejo más práctico del evento, y uno con implicaciones directas para cualquier empresario que esté considerando una venta. Tiene que ver con el momento exacto en el que conviene involucrar al asesor legal: idealmente, en fase de NDA y, sobre todo, antes de firmar la LOI.
La observación detrás de esta recomendación es muy reveladora: en su experiencia, las operaciones que se caen casi nunca se caen por precio. Se caen por falta de alineación entre los socios sobre cómo estructurar la salida, qué garantías ofrecer al comprador, y cómo se reparten los riesgos post-cierre. Y todo eso es muchísimo más fácil de gestionar antes de tener una LOI firmada que después.
Un hilo conductor que atravesó toda la conversación, aunque no siempre de forma explícita, fue el relevo generacional. Una parte muy significativa de las operaciones en el mid-market español no responde a una decisión estratégica de crecimiento, sino a una realidad demográfica: el 16% de los empresarios españoles alcanzará la edad de jubilación antes de 2030, y muchos sin sucesión familiar definida.
Esto explica por qué el mid-market está siendo el segmento más dinámico: hay un flujo natural y previsible de vendedores entrando al mercado. Si estás en esta situación y quieres entender bien las opciones, tenemos una guía específica sobre cómo vender una empresa por jubilación.
Desde la perspectiva del asesor independiente con visión internacional, el mensaje del evento fue de optimismo moderado. España sigue siendo un destino atractivo para el capital extranjero, aunque con cierta cautela de cara a los próximos meses:
Adriana Estévez complementó esta lectura con un dato concreto del despacho: a partir de febrero el mercado se ha ido activando, recuperando ritmo tras un primer trimestre más cauto por las tensiones geopolíticas.
En conjunto, los aprendizajes que escuchamos apuntan a una misma idea: el mid-market M&A español está en un momento muy favorable para el vendedor, pero con una exigencia creciente de profesionalización del proceso. Llegar preparado — con la sociedad bien estructurada, la información disponible, un equipo directivo sólido y el asesoramiento adecuado — marca cada vez más la diferencia entre una operación que se cierra al precio justo y una que se queda por el camino.
Como nos dejó claro José Manuel Castro: los compradores están ahí. La pregunta es si los vendedores estarán listos cuando les llamen.
No te pierdas los próximos eventos de Deale
Recibe acceso exclusivo a nuestros próximos eventos, análisis y conversaciones sobre compraventa de empresas y M&A para PYMEs


